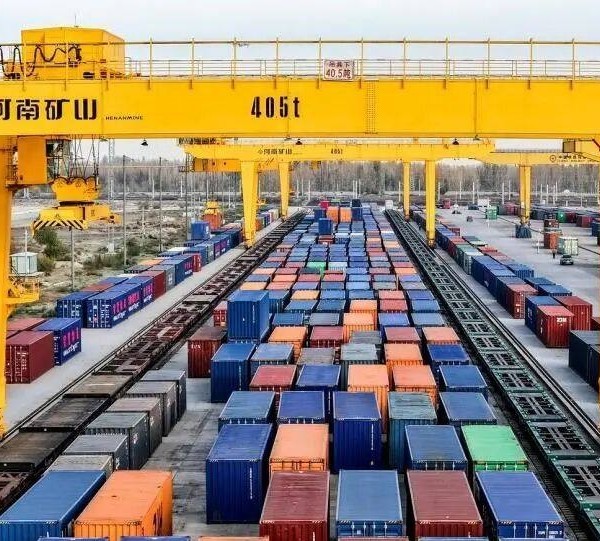
Экономика тюркских государств надеется на Турцию? Она может сама затянуть удавку
Нетаньяху предложили уйти из политики в обмен на помилование
В парламенте Армении депутаты устроили драку прямо во время заседания
В Иране продукты за год подорожали почти на 122%
30.10.2026 10:51
Экономика тюркских государств надеется на Турцию? Она может сама затянуть удавку
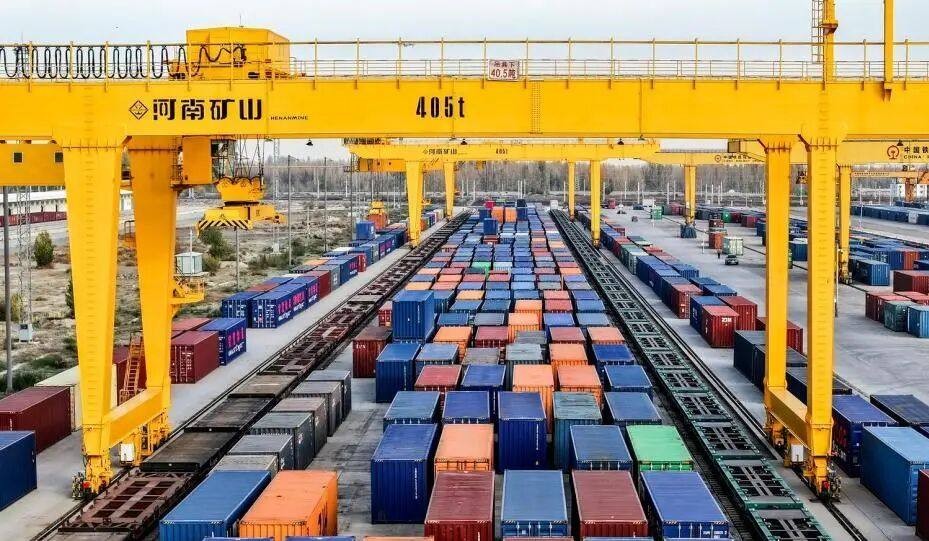
29–30 октября в Анкаре, столице Турции, состоится саммит Организации тюркских государств (ОТГ). Турция примет от Азербайджана председательство в организации, а идея интеграции «тюркского мира» вновь окажется в центре внимания. Однако за этой политической и культурной «красивой оболочкой» остаётся простой экономический вопрос: кто на самом деле является двигателем экономического роста этого региона?
В 1992 году, стремясь преодолеть экономические трудности после распада СССР посредством развития внешней торговли, пять бывших советских республик Центральной Азии и Кавказа — Азербайджан, Казахстан, Кыргызстан, Узбекистан и Туркменистан — приняли участие в первой встрече глав тюркоязычных государств, организованной по инициативе Турции. Впоследствии этот формат постепенно превратился в Совет сотрудничества тюркоязычных государств, а затем получил название Организации тюркских государств.
В ходе этого процесса сторонники пантюркизма, панисламизма и так называемого «двойного панизма» всё активнее пытались использовать организацию для продвижения собственных политических интересов.
Однако даже если оставить в стороне серьёзные риски, связанные с усилением подобных идеологических течений, объективный анализ экономической ситуации и закономерностей развития показывает: именно Китай, а не Турция, выступает одним из главных двигателей экономического роста стран Центральной Азии и Кавказа.
Китай, а не Турция, — шанс для Центральной Азии и Кавказа преодолеть «ресурсное проклятие»
После распада Советского Союза бывшие союзные республики Центральной Азии и Кавказа лишились доступа к единому советскому рынку и пережили глубокую деиндустриализацию. Их экономики стали в значительной степени зависеть от добычи и экспорта первичных ресурсов, прежде всего нефти и природного газа.
В результате многие страны столкнулись с так называемым «ресурсным проклятием»: усилилась макроэкономическая нестабильность, обострились проблемы неравномерного распределения доходов, коррупции и социальных противоречий.
Чтобы разорвать этот порочный круг, им необходимо укреплять торгово-экономические связи с крупными индустриальными державами, чьи производственные отрасли быстро развиваются. Это позволяет получать доступ к масштабным рынкам сбыта, привлекать инвестиции, импортировать широкий спектр товаров и услуг — от потребительской продукции до промышленного оборудования.
При этом «ресурсное проклятие» не является неизбежным.
Во время бурного роста спроса на уголь в период Второй промышленной революции Германия не оказалась в его ловушке. США, где зародилась современная нефтяная промышленность, также избежали подобного сценария. Причина заключалась в том, что обе страны в тот период стремительно индустриализировались: доходы от освоения ресурсов способствовали развитию производства, а промышленный рост, в свою очередь, создавал условия для дальнейшего развития экономики и общества.
Следовательно, странам, специализирующимся на добыче и экспорте ресурсов, для преодоления «ресурсного проклятия» необходимо тесно взаимодействовать с быстро растущими индустриальными экономиками.
Может ли современная Турция сыграть такую роль для стран Центральной Азии и Кавказа? Ответ, согласно приводимым экономическим показателям, отрицательный.
Безусловно, среди шести рассматриваемых стран — Турции, Азербайджана, Казахстана, Узбекистана, Кыргызстана и Туркменистана — Турция является крупнейшей экономикой. После распада СССР и вплоть до начала XXI века, пока бывшие советские республики преодолевали последствия экономического кризиса, доля Турции в совокупном ВВП этих шести государств нередко превышала 80%. В последние восемь-девять лет она составляла около 70%.
Однако в условиях глобальной экономики турецкая промышленность уступает ведущим производственным державам, включая Китай, страны Восточной Азии и развитые западные экономики, как по технологическому уровню, так и по издержкам производства. Масштабы турецкой экономики, её импортный спрос и возможности зарубежного инвестирования недостаточны для того, чтобы стать главным двигателем развития стран Центральной Азии и Кавказа. В отдельных ключевых областях возможности Турции уступают даже возможностям некоторых стран региона, например Азербайджана.
Для сравнения: доля Китая в мировом ВВП в текущих долларах США в последние годы составляет около 17%. Турция впервые достигла отметки в 1% мирового ВВП лишь в 2005 году, а за последующие два десятилетия её доля ни разу не превышала 1,2%.
В период с 1980 по 2025 год совокупная доля шести стран — Турции, Казахстана, Кыргызстана, Узбекистана, Туркменистана и Азербайджана — в мировом ВВП достигала максимум 1,8%. Даже совокупная доля 57 государств — членов Организации исламского сотрудничества — в мировом ВВП составляла максимум 9,27% в 2013 году, а в 1994 году опускалась до 4,89%.
На фоне быстрого роста китайской экономики и увеличения её масштабов Китай с середины 1990-х годов стал нетто-импортёром первичных ресурсов и вскоре превратился в крупнейшего импортёра большинства из них.
Китай занимает ведущие позиции в мире по объёмам и стоимости импорта нефти, природного газа, угля, железной и медной руды, сельскохозяйственной продукции и продовольствия. Масштабы его спроса настолько велики, что страна, производящая около половины мирового объёма угля, одновременно обеспечивает примерно треть международной торговли углём за счёт импорта.
Будучи крупнейшей промышленной державой мира на протяжении почти двух десятилетий, Китай также способен поставлять тюркоязычным государствам, включая Турцию, практически весь спектр продукции — от товаров повседневного спроса до капитального оборудования.
Именно поэтому объёмы торговли Китая с шестью рассматриваемыми странами значительно превышают объёмы торговли между самими членами Организации тюркских государств.
Согласно опубликованным данным, в 2025 году общий объём внешней торговли ОТГ составил 850 млрд долларов США, причём на взаимную торговлю между тюркскими государствами приходилось 7%, или около 59,5 млрд долларов.
За тот же год объёмы торговли Китая с этими шестью странами составили:
* Турция: 44,6 млрд долларов;
* Казахстан: 48,7 млрд долларов;
* Кыргызстан: 27,2 млрд долларов;
* Туркменистан: 10 млрд долларов;
* Узбекистан: 16,1 млрд долларов;
* Азербайджан: 3,3 млрд долларов.
Совокупный объём китайской торговли с шестью государствами достиг примерно 149,9 млрд долларов — в 2,52 раза больше, чем взаимная торговля между членами ОТГ.
В 2026 году торговля Китая с этими странами продолжила расти быстрее, чем внутренняя торговля Турции с партнёрами по ОТГ.
За январь–июль 2026 года объём торговли Турции с другими участниками организации составил 10,1 млрд долларов, увеличившись на 6,6% в годовом выражении. За тот же период торговля Китая с рядом ключевых тюркоязычных государств показала следующие результаты:
* Турция: 37,6 млрд долларов — в 3,7 раза больше объёма её торговли внутри ОТГ; рост на 11,7%, что в 1,8 раза превышает темп роста внутренней торговли Турции в рамках организации;
* Казахстан: 32,4 млрд долларов, рост на 24,1%;
* Узбекистан: 10,6 млрд долларов, рост на 28,3%;
* Азербайджан: 1,7 млрд долларов, рост на 9,3%.
Эти показатели, как утверждает автор исходной публикации, свидетельствуют о том, что именно Китай обладает масштабом спроса и производственными возможностями, необходимыми для стимулирования экономического роста тюркоязычных государств.
Турция: ограниченные экономические возможности и склонность к созданию транспортных барьеров
С точки зрения международных инвестиций идеи пантюркизма и концепция «Туркестана» с Турцией в качестве центра, по мнению автора, не соответствуют объективным экономическим реалиям.
Согласно докладу ЮНКТАД «Мировые инвестиции — 2026», на конец 2025 года накопленный объём прямых иностранных инвестиций Китая за рубежом составлял 3,5787 трлн долларов, тогда как у Турции — 72,9 млрд долларов. Таким образом, объём китайских зарубежных прямых инвестиций был примерно в 49 раз больше турецкого, несмотря на то что население Китая превышает население Турции приблизительно в 16 раз.
Турция уступает по масштабу зарубежных инвестиций не только Китаю, но и некоторым странам Юго-Восточной Азии и другим тюркоязычным государствам.
Например:
* накопленный объём прямых иностранных инвестиций Таиланда за рубежом составлял 213,6 млрд долларов — примерно в 2,9 раза больше, чем у Турции;
* население Азербайджана примерно в восемь раз меньше населения Турции, однако объём его зарубежных инвестиций достиг 33,5 млрд долларов, или около 46% турецкого показателя. В расчёте на душу населения показатель Азербайджана примерно в 3,7 раза выше;
* население Казахстана составляет около четверти населения Турции, а накопленный объём его прямых иностранных инвестиций за рубежом достиг 18,5 млрд долларов. В расчёте на душу населения показатели двух стран сопоставимы.
На основании этих данных автор делает вывод, что реализация концепции тюркского мира с Турцией в качестве центральной экономической и геополитической силы может создать для других тюркоязычных государств серьёзные риски.
Доля Турции в мировом ВВП впервые достигла 1% только в 2005 году, а за последние два десятилетия не превышала 1,2%. Это несопоставимо с долей Китая, составляющей около 17%.
По мнению автора, главным стратегическим преимуществом Турции в международной экономической, политической и военной системах остаётся её географическое положение на пересечении маршрутов между Европой, Ближним Востоком и Центральной Азией — в районе, связывающем несколько морей и три континента.
Турция расположена между Европой — одним из крупнейших мировых центров потребления энергии — и богатыми нефтью и газом регионами Ближнего Востока, Центральной Азии и Каспийского бассейна. Это делает страну важным узлом международной транспортировки энергоресурсов, особенно трубопроводных поставок.
Страны Центральной Азии и Азербайджан, стремящиеся создать альтернативные маршруты экспорта нефти и газа в обход унаследованной советской трубопроводной системы с российским центром, в том числе для поставок в Европу, рассматривают Турцию как один из возможных транзитных коридоров.
Однако этому препятствуют несколько факторов.
Первый — геологические риски. Географическое положение Турции на стыке нескольких тектонических плит сопровождается высокой сейсмической активностью. Землетрясения способны нарушать работу инфраструктуры и создавать системные риски для энергетических и транспортных маршрутов.
После разрушительных землетрясений начала 2023 года внимание к этим рискам усилилось. Важный турецкий нефтегазовый транспортный узел — порт Джейхан — расположен недалеко от пострадавшего региона, хотя и не находился непосредственно в эпицентре землетрясения.
Второй — риск политического давления на транзит. По мнению автора, страны, использующие Турцию в качестве ключевого логистического узла, могут столкнуться с ситуациями, когда транзитные возможности превращаются в инструмент политического торга.
В качестве примера приводится история с авианосцем «Варяг», который в 2001 году следовал через турецкие проливы в Китай. Этот эпизод, по оценке автора, оставил глубокий след в общественном восприятии Китая. Автор также указывает на неоднократное повышение сборов за проход через проливы, вызывавшее недовольство в международной торговле и судоходстве.
По утверждению автора, подобные трудности испытывали и сами тюркоязычные государства.
В марте 2024 года президент Туркменистана Сердар Бердымухамедов во время визита в Турцию выразил заинтересованность в присоединении страны к ОТГ. В апреле, посещая Таджикистан — государство, не относящееся к тюркоязычным странам, — он пригласил президента Таджикистана принять участие в неформальном саммите ОТГ, который должен был состояться в октябре в Ашхабаде.
Однако на саммите ОТГ в ноябре в Бишкеке Туркменистан не стал полноправным членом организации и сохранил статус наблюдателя.
В исходной публикации это объясняется тем, что Турция пыталась использовать заинтересованность Туркменистана в присоединении к организации для продвижения выгодного ей маршрута экспорта туркменского природного газа в Европу, который не обязательно отвечал бы интересам самого Туркменистана.
На этом фоне возникает закономерный вопрос: какие риски могут возникнуть у стран Центральной Азии и Кавказа, если они сделают чрезмерную ставку на турецкие транзитные маршруты для своей внешней торговли и экспорта энергоресурсов?
Заключение
Развитие остаётся важнейшей задачей для любой страны. Китай понимает и уважает стремление народов мира к экономическому росту и повышению уровня жизни. Он готов и далее расширять открытость, делиться возможностями развития и накопленным опытом со всеми странами, включая Турцию и другие тюркоязычные государства.
Постоянный рост торговли Китая с Турцией, Казахстаном, Кыргызстаном, Узбекистаном, Туркменистаном и Азербайджаном служит одним из свидетельств расширения такого взаимодействия.
Если удастся не допустить, чтобы идеологические течения — пантюркизм, панисламизм и так называемый «двойной панизм» — препятствовали взаимовыгодному сотрудничеству, у Китая и тюркоязычных государств останутся широкие возможности для дальнейшего развития торговли, инвестиций и экономических связей.
Автор: Мэй Синьюй (перевод "Сяо Юаньгуй")
Лента
30.10.2026 11:26
В Афганистане резко выросло производство опиума, несмотря на запрет талибов
Производство опиума в Афганистане за год выросло на 400%, а площадь посевов мака увеличилась с 10 до 43 тысяч гектаров. Это первый резкий рост с 2022 года, когда талибы* запретили выращивать наркотические культуры, сообщает Управление ООН по наркотикам и преступности.
30.10.2026 10:51
Экономика тюркских государств надеется на Турцию? Она может сама затянуть удавку
29–30 октября в Анкаре, столице Турции, состоится саммит Организации тюркских государств (ОТГ). Турция примет от Азербайджана председательство в организации, а идея интеграции «тюркского мира» вновь окажется в центре внимания. Однако за этой политической и культурной «красивой оболочкой» остаётся простой экономический вопрос: кто на самом деле является двигателем экономического роста этого региона?
30.10.2026 09:33
Нетаньяху предложили уйти из политики в обмен на помилование
Президент Израиля Ицхак Герцог предложил премьер-министру Биньямину Нетаньяху полное помилование по коррупционным делам в обмен на окончательный уход из политики через два года. Об этом сообщил израильский телеканал Channel 14.
29.10.2026 23:29
Чей Самарканд?
Несколько публикаций иранских дипломатических представительств о «персидском наследии» Самарканда неожиданно привели к дипломатическому конфликту между Ташкентом и Тегераном. Поводом стал визит в древний город госсекретаря США Марко Рубио: отвечая американскому чиновнику на его выпады в адрес Ирана, иранские дипломаты назвали Регистан частью «персидской цивилизации и архитектуры» и «ирано-исламской цивилизации». Узбекистан увидел в этом одностороннюю трактовку собственной истории и передал иранскому послу ноту протеста.
29.10.2026 17:09
В Душанбе пройдет ярмарка ремесленников «Анор-фест»
31 октября и 1 ноября в Душанбе состоится ярмарка ремесленников «Анор-фест», посвященная гранату, одному из символов Таджикистана. Мероприятие пройдет в отеле «Руми», где представят изделия ручной работы, украшения, одежду, сувениры и сладости.
29.10.2026 16:46
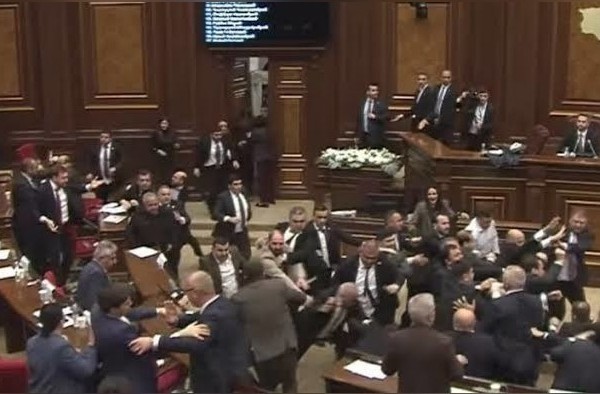
В парламенте Армении депутаты устроили драку прямо во время заседания
В парламенте Армении 29 октября произошла драка между депутатами правящей партии «Гражданский договор» и оппозиционной «Сильной Армении». В ходе конфликта один из парламентариев получил травму носа, а в сторону оппозиции бросили стул.
29.10.2026 15:16
В Иране продукты за год подорожали почти на 122%
В Иране за год цены на продукты питания выросли почти на 122%, а средняя зарплата составляет около 92 долларов в месяц. Из-за резкого подорожания товаров и услуг жители страны вынуждены экономить на еде, медицине и образовании, сообщает Reuters.
29.10.2026 14:45
Россия будет следить за развитием отношений США со странами Центральной Азии
Россия будет следить за развитием отношений США со странами Центральной Азии и реагировать, если действия Вашингтона окажутся направлены против интересов Москвы. Об этом заявила официальный представитель МИД России Мария Захарова на брифинге 28 октября.
29.10.2026 14:08
В Таджикистане сбор хлопка сократился на 45%
К началу октября в Таджикистане собрали 136,1 тысячи тонн хлопка, что на 45% меньше, чем за аналогичный период 2025 года. При этом в 2026 году планируют собрать около 400 тысяч тонн.
29.10.2026 13:59
"Тернистый путь солиста таджикского балета": Мархабо Зунунова о покойном Мухаммаде Азимзода
Вчера, 27 октября 2026 года, внезапное известие о смерти на 35-м году жизни, ведущего солиста балета Таджикского государственного академического театра оперы и балета имени Садриддина Айни Мухаммад Азимзода ввергло в шок всех поклонников балетного искусства, в том числе и меня....((((
29.10.2026 13:24
В Душанбе задержали 15-летнего подростка по подозрению в серии краж
В Душанбе задержали 15-летнего подростка, подозреваемого в кражах из магазинов одежды и салонов красоты. По данным столичной милиции, он взламывал двери отверткой, похищал деньги и ценные вещи, после чего скрывался.
29.10.2026 12:50
В Таджикистане назвали причину несчастного случая на Рогунской ГЭС
На строящейся Рогунской ГЭС выяснили причину происшествия, которое произошло 21 октября в одном из тоннелей станции. Во время строительных работ лопнул резервуар с технической водой, после чего поток воды обрушился на находившихся внизу рабочих.