Трамп не позволил Нетаньяху возобновить удары по Ирану
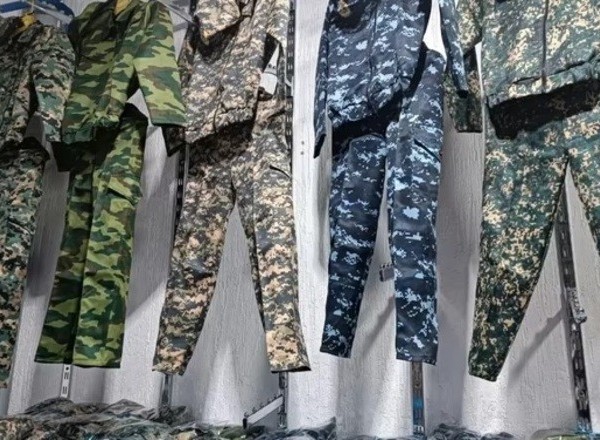
В Узбекистане хотят запретить одежду, похожую на форму военных и госслужащих
В США аннулировали более 300 тысяч виз с начала второго срока Трампа
В Узбекистане хотят ежегодно обучать IT-профессиям миллион молодых людей
22.10.2026 19:23
Какие документы нужны для предоставления финансовой отчетности по КИК на Кипре
Подготовка финансовой отчетности контролируемых иностранных компаний (КИК) является важной частью налогового учета международных корпоративных структур. На Кипре требования к раскрытию финансовой информации определяются национальным законодательством, положениями европейских директив и международными стандартами бухгалтерского учета. Для правильного исполнения обязательств необходимо определить перечень документов, подтверждающих финансовые результаты иностранной компании, структуру владения и особенности ее налогообложения.
Кто обязан предоставлять отчетность по КИК на Кипре
Кипр применяет правила контролируемых иностранных компаний с 2019 года в рамках реализации европейской директивы ATAD. Эти положения направлены на предотвращение искусственного переноса прибыли в низконалоговые юрисдикции.
Правила КИК распространяются прежде всего на кипрские компании — плательщиков корпоративного налога, контролирующие определенные иностранные юридические лица или зарубежные постоянные представительства. Контроль устанавливается при наличии прямого или косвенного участия более 50% в капитале, голосующих правах либо праве на прибыль с учетом участия связанных предприятий.
Дополнительным условием является низкий уровень налогообложения иностранной компании: фактически уплаченный ею корпоративный налог должен составлять менее половины налога, который возник бы при применении кипрских правил. При этом включение нераспределенной прибыли в налоговую базу кипрской компании связано с наличием искусственных механизмов, не отражающих реальную экономическую деятельность.
Законодательство предусматривает исключения, в том числе для иностранных компаний с бухгалтерской прибылью не более 750 000 евро и неторговым доходом не более 75 000 евро при одновременном соблюдении обоих условий. Отдельное исключение предусмотрено для организаций, бухгалтерская прибыль которых не превышает 10% определенных операционных расходов.
Основные финансовые документы для отчетности по КИК
Ключевым источником информации выступает годовая финансовая отчетность иностранной компании. Она позволяет определить финансовое положение организации, величину полученной прибыли, состав активов и обязательств, а также результаты хозяйственной деятельности за соответствующий период.
В зависимости от применяемых стандартов учета и требований налоговых органов комплект документов может включать:
- бухгалтерский баланс с информацией об активах, обязательствах и капитале;
- отчет о прибылях и убытках за финансовый год;
- отчет о движении денежных средств;
- отчет об изменениях собственного капитала;
- пояснения к финансовой отчетности и описание учетной политики;
- аудиторское заключение, если аудит обязателен или необходим для подтверждения показателей.
Кипрские компании составляют собственную финансовую отчетность в соответствии с Международными стандартами финансовой отчетности (IFRS). При использовании данных зарубежной дочерней организации может потребоваться дополнительная корректировка показателей для целей налогового расчета на Кипре.
При этом не существует универсального требования автоматически подавать весь перечисленный комплект документов каждой иностранной компании непосредственно в налоговую службу Кипра. Конкретный состав представляемых материалов зависит от обстоятельств, применимого режима и запросов налоговых органов.
Документы, подтверждающие структуру владения
Для определения статуса контролируемой иностранной компании необходимо установить характер участия кипрского налогоплательщика в зарубежной организации. Поэтому финансовые сведения дополняются корпоративной документацией, подтверждающей права собственности и особенности управления.
К таким документам относятся свидетельство о регистрации иностранной компании, устав, реестр акционеров, сведения о конечных бенефициарных владельцах, документы о распределении долей участия и выписки из корпоративных реестров.
Особое значение имеют документы, позволяющие установить косвенный контроль через другие юридические лица. Если структура включает несколько иностранных компаний, необходимо подготовить схему владения с указанием долей участия и соответствующих корпоративных связей.
Дополнительно могут потребоваться акционерные соглашения, решения органов управления и другие материалы, подтверждающие фактическое распределение полномочий внутри группы.
Подтверждение прибыли и уплаченных налогов
Одним из основных этапов подготовки документации является определение размера прибыли иностранной компании и налоговой нагрузки в государстве ее регистрации. Для этого используются налоговые декларации, расчеты налоговых обязательств, уведомления налоговых органов и подтверждения фактической уплаты налогов.
Эти документы позволяют сопоставить иностранную налоговую нагрузку с суммой налога, которая возникла бы при применении кипрского законодательства. Такое сравнение необходимо для определения того, подпадает ли зарубежная организация под правила КИК.
Отдельное внимание уделяется распределению прибыли. Решения о выплате дивидендов, сведения о фактических перечислениях и документы о движении денежных средств помогают определить величину нераспределенного дохода и избежать неправильного учета сумм, уже отраженных в налогообложении.
Если иностранная компания применяет налоговые льготы или освобождения, основания их использования также желательно подтвердить документально. Это особенно важно при оценке эффективной налоговой нагрузки.
Подтверждение реальной экономической деятельности
Кипрские правила КИК предусматривают оценку экономического содержания операций. Важное значение имеет то, где фактически осуществляются функции управления активами и рисками, обеспечивающие получение дохода.
Для подтверждения самостоятельной деятельности иностранной компании могут использоваться договоры аренды помещений, трудовые соглашения, сведения о сотрудниках, коммерческие контракты, управленческие решения и документы о фактически выполняемых функциях.
Налоговые органы могут анализировать, обладает ли иностранная организация необходимыми ресурсами для осуществления заявленной деятельности либо ключевые управленческие решения принимаются контролирующей компанией на Кипре.
Наличие документально подтвержденных деловых целей и реальных хозяйственных операций позволяет обосновать применяемый налоговый подход. Вместе с тем формальное наличие офиса или сотрудников само по себе не гарантирует исключения из правил КИК.
Нужен ли перевод финансовой отчетности по КИК
Финансовая и корпоративная документация иностранных компаний нередко составляется на национальных языках государств регистрации. Для использования таких материалов в рамках кипрского налогового учета может потребоваться перевод на греческий или английский язык. Конкретные требования зависят от назначения документа и требований получающего органа. При подготовке отчетности целесообразно обратиться в специализированное бюро переводов, имеющее опыт работы с бухгалтерскими, аудиторскими и юридическими документами. Профессиональный перевод помогает сохранить корректность финансовых показателей, терминологии и пояснений. При необходимости отдельно уточняется требование о заверении перевода или легализации исходных документов.
Порядок подготовки и предоставления документации
Подготовку отчетности следует начинать с анализа корпоративной структуры и определения иностранных организаций, потенциально подпадающих под правила КИК. После этого собираются финансовые документы, сведения об уплаченных налогах и материалы, подтверждающие характер деятельности зарубежных компаний.
Следующий этап предполагает проверку применимости установленных законодательством исключений и определение суммы дохода, которая при наличии соответствующих оснований должна учитываться в налоговой базе кипрской компании.
Соответствующие расчеты отражаются в корпоративной налоговой отчетности кипрского налогоплательщика. При этом финансовые документы зарубежной компании используются в качестве доказательной базы и могут запрашиваться налоговыми органами для проверки правильности расчетов.
Необходимо разграничивать налоговую документацию по КИК и собственную годовую финансовую отчетность кипрской компании, которая подготавливается по правилам корпоративного законодательства. Если у организации имеются дочерние предприятия, дополнительно рассматривается вопрос о необходимости составления консолидированной отчетности.
Рекомендации по подготовке отчетности
Компании с международной структурой владения рекомендуется заранее организовать получение финансовых сведений от иностранных дочерних организаций. Это особенно актуально в случаях, когда сроки подготовки бухгалтерской отчетности в разных юрисдикциях не совпадают.
Важно обеспечить последовательность применяемых учетных методов, сохранность подтверждающих документов и возможность обосновать результаты налоговых расчетов. Отсутствие необходимых сведений может затруднить определение налоговых обязательств и увеличить риск возникновения вопросов при проверке.
«Открытие компании на Кипре требует оценки не только регистрационных процедур, но и будущих обязательств по финансовому и налоговому учету, — отмечает эксперт GSL. — Если кипрская компания владеет иностранными дочерними организациями, необходимо заранее установить порядок получения их финансовой отчетности, подтверждения уплаченных налогов и документирования хозяйственных операций. Такой подход позволяет своевременно оценивать применимость правил КИК и корректно рассчитывать налоговые обязательства».
Резюмируя
Для соблюдения правил КИК на Кипре необходимо располагать достоверной финансовой и корпоративной информацией об иностранных подконтрольных организациях. Основу документального комплекта составляют финансовая отчетность, сведения о структуре владения, подтверждения уплаты налогов и материалы, характеризующие реальную экономическую деятельность.
Объем необходимых документов определяется особенностями корпоративной структуры, применимыми налоговыми правилами и характером операций. Систематический сбор и проверка информации позволяют обеспечить прозрачность расчетов, снизить вероятность ошибок и подготовить обоснованную позицию на случай налоговой проверки.
Лента
22.10.2026 19:23
Какие документы нужны для предоставления финансовой отчетности по КИК на Кипре
Подготовка финансовой отчетности контролируемых иностранных компаний (КИК) является важной частью налогового учета международных корпоративных структур.
22.10.2026 17:58
Имам-хатибы построят восемь детских садов в Мастчохском районе
В Мастчохском районе построят восемь детских садов при поддержке имам-хатибов местных мечетей. В районе также продолжаются строительство школы, ремонт дорог и уборка урожая.
22.10.2026 17:01
Иран может отключить мир от интернета: КСИР напомнил врагам о 7 кабелях в Ормузском проливе
Семь подводных кабелей в Ормузском проливе являются частью мировой коммуникационной инфраструктуры. Они передают интернет-данные, финансовую и коммерческую информацию между странами и играют ключевую роль в поддержании цифровой связи.
22.10.2026 16:09
В Таджикистане cоздадут первый в Центральной Азии ИИ-хаб
В Таджикистане откроют первый в Центральной Азии центр искусственного интеллекта при поддержке американской компании NVIDIA. Он будет заниматься подготовкой специалистов и разработкой технологий для промышленности, включая применение ИИ в робототехнике.
22.10.2026 15:28
Meta оштрафовали на $25 млрд за обман пользователей соцсетей о защите их данных
Компании Meta, владеющей, помимо прочего, соцсетями фейсбук и инстаграм и мессенджером WhatsApp, назначен крупнейший в ее истории штраф по делу о защите персональных данных. В среду судья в американском штате Нью-Мексико обязал компанию выплатить 25 млрд долларов.
22.10.2026 14:44
В Душанбе пройдет международный форум Digital Tajikistan-2026
26 ноября в Душанбе состоится международный форум Digital Tajikistan-2026, посвященный развитию цифровых технологий и их внедрению в экономику Таджикистана.
22.10.2026 14:18
В Хороге действуют 62 промышленных предприятия с объемом производства более 50 млн сомони
В рамках объявленного периода «2022-2026 годы — годы промышленного развития» в Хороге функционируют 62 промышленных предприятия. За первые девять месяцев текущего года объем промышленного производства в городе составил 50 миллионов 217 тысяч сомони.
22.10.2026 14:06
Налоговые поступления в бюджет Таджикистана превысили план на 5,2 млрд сомони
За первые девять месяцев 2026 года в бюджет Таджикистана поступило 26,6 млрд сомони за счет налогов и других обязательных платежей. Это на 5,2 млрд сомони больше запланированной суммы, сообщили в Налоговом комитете.
22.10.2026 13:05
Трамп не позволил Нетаньяху возобновить удары по Ирану
Израиль планировал начать 10 октября новую масштабную операцию против Ирана, однако отложил ее из-за позиции президента США Дональда Трампа. Американский лидер не хотел возобновления войны накануне промежуточных выборов в Конгресс, которые пройдут 3 ноября. Об этом сообщает Financial Times со ссылкой на источники.
22.10.2026 11:38
В Узбекистане хотят запретить одежду, похожую на форму военных и госслужащих
В Узбекистане хотят ввести штрафы за ношение одежды, похожей на форму военных и сотрудников государственных органов. Запрет также может затронуть компании, которые используют такую униформу для своих работников.
22.10.2026 10:58
В Душанбе задержали ранее судимую женщину по подозрению в серии краж из квартир
В Душанбе задержали Давлатмо Рахимову, которую подозревают как минимум в трех кражах. По данным столичной милиции, женщина проникала в чужие квартиры и похищала деньги, ювелирные украшения и другие ценные вещи.
22.10.2026 09:57
Азиатский банк развития предложил повысить пенсионный возраст в Таджикистане до 65 лет
Азиатский банк развития (АБР) предложил Таджикистану пересмотреть возраст выхода на пенсию. Эксперты рассматривают два варианта – постепенно повысить его для женщин с 58 до 63 лет либо установить единый пенсионный возраст в 65 лет для мужчин и женщин.