В Канибадаме расширяют медицинский колледж
Сборная Таджикистана выступит на Параазиатских играх в шести видах спорта
В Кулябе трех девушек подозревают в краже 110 тысяч сомони из автомобиля
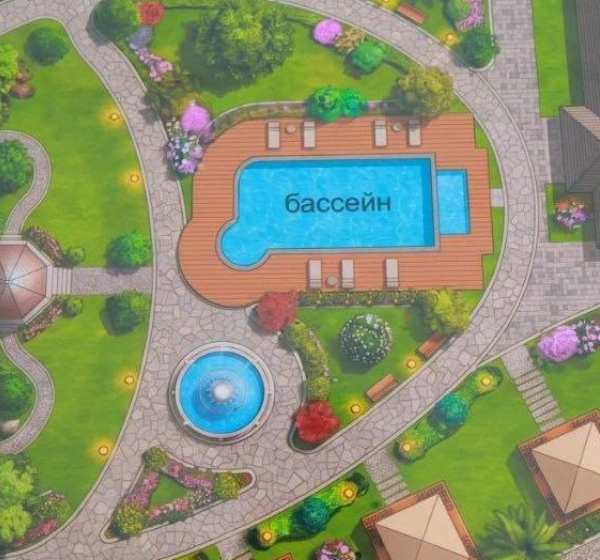
В Канибадаме строят новую зону отдыха и оздоровительный комплекс
14.03.2020 10:38
«Иктисодчи» о новшествах в законодательстве

Таджикский деловой журнал «Иктисодчи» представляет вниманию читателей обзор внесённых изменений и дополнений в законы, направленные на поддержку инвестиций, предпринимательства и оздоровление банковского сектора.
1. Закон Республики Таджикистан «О внесении изменений и дополнений в Закон Республики Таджикистан «О Национальном банке Таджикистана»
В связи с тем, что в сравнении с традиционными банками исламские банки имеют свои особенности, Закон дополнен понятием «кредитные финансовые организации» означающее собственно традиционные кредитные организации и исламские кредитные организации (исламские банки, исламские небанковские кредитные организации, исламские микрофинансовые организации, в том числе «исламское банковское окно»).
Статьей 6 Закона к числу основных функций Нацбанка Таджикистана также отнесены разработка макропруденциальной политики и контроль её выполнения, составление платёжного баланса, международной инвестиционной позиции и валового внешнего долга Республики Таджикистан, регулирование и надзор за деятельностью некредитных финансовых организаций (юридические лица, не являющиеся кредитными организациями, исламскими кредитными организациями, и осуществляющие деятельность, предусмотренную законами Республики Таджикистан на основании лицензии Нацбанка Таджикистана) в соответствии с законодательством Республики Таджикистан, организация и обеспечение функционирования платёжной, клиринговой и расчётной систем, регулирование и надзор за деятельностью указанных систем и платёжных услуг, хранение и управление международными резервами, создание благоприятных условий для защиты прав потребителей услуг банковской системы и некредитных финансовых организаций и принятие на себя от имени Республики Таджикистан обязательств и выполнение операций, вытекающих из участия Республики Таджикистан в деятельности международных финансовых организаций.
Уставный капитал Нацбанка Таджикистана установлен в размере 500,0 млн. сомони, и пополняется периодически до 2025 года согласно срокам, установленным решением Правления Нацбанка Таджикистана.
Согласно изменениям и дополнениям к статье 12 чистая прибыль и убытки Нацбанка Таджикистана определяются по финансовой отчётности, аудированной внешним аудитом и подготовленной в соответствии с международными стандартами финансовой отчётности.
Нацбанк Таджикистана как кредитор последней инстанции впредь может в чрезвычайных случаях предоставить кредитной финансовой организации кредит для обеспечения ликвидности сроком до трёх месяцев на основании установленных Правлением правил и условий, включающих предоставления затребованного плана мероприятий, с указанием исправительных мер, принятых соответствующей кредитной финансовой организацией, если кредитная финансовая организация не имеет другие возможности для получения кредита, является платежеспособной, обладает соответствующим имуществом для обеспечения кредита и такой кредит необходим для поддержания устойчивости финансовой системы и Правительством Республики Таджикистан Нацбанку Таджикистана предоставлена гарантия возврата кредита.
Являясь органом регулирования, надзора и урегулирования кредитных финансовых организаций, Нацбанк Таджикистана:
- может своими нормативными правовыми актами установить для кредитных финансовых организаций порядок проведения банковских операций, организации системы управления рисками, внутреннего контроля, а также требования к программному и техническому обеспечению, в том числе к автоматизированной банковской системе кредитных финансовых организаций;
- устанавливает обязательные к соблюдению кредитными финансовыми организациями пруденциальные нормативы и определяет признаки осуществления нездоровой и небезопасной банковской практики;
- обладает правом прямого или непосредственного доступа, в том числе дистанционного доступа к программному и техническому обеспечению, а также автоматизированным системам кредитных финансовых организаций для получения любой информации;
- применяет оперативные исправительные меры и меры воздействия по отношению к кредитным финансовым организациям в случаях, предусмотренных данным Законом;
- осуществляет меры по урегулированию кредитных финансовых организаций в целях защиты интересов вкладчиков и кредиторов, обеспечения стабильности банковской системы и продолжения выполнения важнейших задач с использованием минимальных бюджетных средств;
- проводит не реже одного раза в год проверку всех кредитных финансовых организаций, за исключением их представительств, микрофинансовых организаций и исламских микрофинансовых организаций, которые проверяются не менее одного раза в два года.
В случае, если Нацбанку Таджикистана станет известно, что кредитной финансовой организацией, её руководящими или другими работниками не соблюдены требования данного Закона, других законов, нормативных правовых актов и предписаний Нацбанка Таджикистана, либо не предоставлена своевременно установленная информация или предоставлена неполная и недостоверная информация в Нацбанк Таджикистана, осуществляется нездоровая и небезопасная банковская практика, которая несёт опасность для стабильности и надёжности кредитной финансовой организации и (или) банковской системы или угрожает интересам вкладчиков, кредиторов и владельцев инвестиционных счетов или нарушены права потребителей услуг банковской системы, то он может применять по отношению к нему одну или несколько из 28 исправительных мер или мер воздействия.
Действующий Закон дополнен статьями 48(1) и 48(2), регламентирующие меры по урегулированию и восстановлению кредитной финансовой организации, что может осуществляться путем оздоровления, осуществляемого через реструктуризацию кредитной финансовой организации, со стороны временной администрации в соответствии с данным Законом или путём ликвидации. При этом, убытки, признанные согласно урегулированию, несут первыми акционеры (участники) кредитных финансовых организаций, оставшиеся убытки, следующими несут кредиторы в порядке удовлетворения требований кредиторов в соответствии с Законодательством о ликвидации кредитных финансовых организаций.
В контексте восстановления кредитных финансовых организаций, Нацбанк Таджикистана потребует от них на периодической основе составления и представления плана по срочному и систематическому восстановлению деятельности. План, согласованный с Нацбанком Таджикистана должен предусматривать соответствующие меры, способы и ресурсы по восстановлению устойчивой и стабильной деятельности кредитных финансовых организаций. Вместе с тем, Нацбанк может подготовить план урегулирования как системообразующей кредитной финансовой организации, так и других.
Существенным изменениям подверглись нормы, касающиеся оснований для применения мер по урегулированию и деятельности временной администрации. Согласно изменениям Нацбанк Таджикистана может осуществлять меры по урегулированию, в том числе назначение временной администрации по своему усмотрению и в том случае, когда возможности акционеров (участников) кредитной финансовой организации обеспечить в установленные Нацбанком Таджикистана сроки соблюдения норматива достаточности капитала сомнительны, или когда для поддержания своей деятельности кредитная финансовая организация зависит от государственной финансовой помощи, в том числе от кредитора последней инстанции или нарушила какой-либо пруденциальный норматив, установленный законом, таким образом, что оно ставит под обоснованное сомнение способность деятельности кредитной финансовой организации.
В целях достижения финансовой стабильности и когда необходимо использование механизмов чрезвычайного государственного финансирования Нацбанк Таджикистана проводит консультации с Правительством Республики Таджикистан и Фондом страхования сбережений физических лиц. При этом Правительство Республики Таджикистан может принять срочное решение о покупке акций (долей) кредитной финансовой организации, о предоставлении ей кредитов, грантов или гарантий по её обязательствам, гарантий на установленных условиях для погашения кредита или кредитной линии, предоставленных или предоставляемых Нацбанком Таджикистана, а также о финансировании создания промежуточного банка или организации по управлению активами.
Данный механизм должен использоваться только после списания стоимости обесцененных активов и пропорционального сокращения акций (доли) акционеров (участников), введения запрета на распределение любой прибыли или дивидендов и освобождения от должности одного или нескольких членов Наблюдательного совета, председателя кредитной финансовой организации, его заместителей, председателя правления, других его членов, главного бухгалтера и главного ауддитора кредитной финансовой организации.
Промежуточный банк, то есть банк, созданный для принятия активов, обязательств и/или выполнения задач кредитной финансовой организации, находящейся под управлением временной администрации, для осуществления одной или нескольких следующих целей:
- частичное или полное принятие депозитов (сбережений) и/или других обязательств кредитной финансовой организации, находящейся под временной администрацией;
- частичное или полное принятие активов и/или прав требований кредитной финансовой организации, находящейся под временной администрацией;
- временное выполнение других задач или отдельных банковских операций, которые Нацбанк Таджикистана считает целесообразным.
Капитал промежуточного банка формируется или пополняется Правительством Республики Таджикистан, Фондом страхования сбережений физических лиц и/или другими инвесторами. Необходимый размер капитала и/или ликвидности для промежуточного банка определяется Правлением Нацбанка. Промежуточный банк не может отчуждать активы, права требования, обязательства или собственный капитал или участвовать в других таких сделках без согласия Нацбанка Таджикистана.
При создании промежуточного банка последний определяет активы, обязательства и/или другие права требования, которые переводятся ему кредитной финансовой организацией, находящейся под временной администрацией. Необходимо иметь ввиду, что Нацбанк Таджикистана может вернуть кредитной финансовой организации, находящейся под временной администрацией, активы, обязательства и/или другие права требования, переведенные промежуточному банку. При этом кредитная финансовая организация, находящаяся или ранее находившаяся под временной администрацией, обязана принять активы, обязательства и/или другие права требования, ранее переведенные промежуточному банку по указанию Национального банка Таджикистана.
2. Закон Республики Таджикистан «О внесении изменений и дополнений в Закон Республики Таджикистан «О банковской деятельности»
Согласно внесенным изменениям и дополнениям за рассмотрение заявления на получение лицензии банк уплачивает Национальному банку Таджикистана сумму в размере 50 показателей для расчётов, а небанковская кредитная организация в размере 25 показателей для расчётов. При этом за получение лицензии банк уплачивает в государственный бюджет сборы в размере 100 показателей для расчетов, а небанковская кредитная организация в размере 50 показателей для расчетов. Национальный банк Таджикистана обязан отозвать лицензию кредитной организации, если установлено, что лицензия была получена на основании поддельных документов или ложной информации.
Лицензия также может быть отозвана на основании одной или нескольких причин (их 12) только решением Правления Национального банка Таджикистана.
Копия решения Правления Национального банка Таджикистана об отзыве лицензии кредитной организации направляется Фонду страхования сбережений физических лиц, а также вручается кредитной организации незамедлительно в день принятия решения. Решение об отзыве лицензии кредитной организации публикуется Национальным банком Таджикистана в средствах массовой информации в течение одной недели со дня его принятия.
Ликвидация кредитной организации осуществляется в соответствии с Законом Республики Таджикистан«О ликвидации кредитных организаций».
Согласно изменениям к статье 23, руководящие работники кредитной организации, за исключением председателя и членов правления государственной кредитной организации, назначаются на должность после прохождения ими аттестации и получения согласия Национального банка Таджикистана. Руководящие работники кредитной организации должны являться профессионально компетентным и надёжным лицом, обладать достаточными знаниями банковского законодательства и нормативных правовых актов Национального банка Таджикистана, не должны быть членом органа управления, исполнительного органа управления или работником другой кредитной организации, проживать в Республике Таджикистан и ещё отвечать таким требованиям, как:
- наличие высшего экономического образования и стажа работы не менее пяти лет по специальности в банковской системе и (или) финансовой сфере, не менее трех лет из которых в качестве руководителя или заместителя руководителя структурного экономического подразделения - для членов Правления, председателя, его заместителя, главного бухгалтера;
- наличие высшего экономического образования и стажа работы не менее трёх лет по специальности в экономических структурах банковской системы и (или) финансовой сфере или другого высшего образования и стажа работы не менее десяти лет в экономических структурах банковской системы и (или) финансовой сфере - для руководителя и главного бухгалтера филиала;
- работать на полную ставку в этой кредитной организации в одной должности, за исключением представителя государства в правлении государственной кредитной организации.
В целях защиты кредитных организаций от риска большого кредита, когда общая сумма остатков основных кредитов кредитной организации данному лицу превышает двадцать процентов регулятивного капитала кредитной организации или общая сумма остатков основных больших кредитов кредитной организации превышает трехкратный размер суммы регулятивного капитала кредитной организации, закон исключил заключения сделок между кредитными организациями со сроком платежа продолжительностью в один год или меньше. Это положение не распространяются на сделки, заключенные с Правительством Республики Таджикистан или под его гарантию.
В интересах обеспечения безопасности и выполнения Республикой Таджикистан международных обязательств, статья 35 дополнена положением, касающимся запрещениякредитным организациям информировать своих клиентов и других лиц о передаче сведений уполномоченному органу по противодействию легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового поражения об осуществлении любой сомнительной сделки и операции своих клиентов.
Статьи 39, регламентирующая вопросы платёжной системы, приведена в соответствие с требованиями законов Республики Таджикистан «О платёжных услугах и платёжной системе» и «О Национальном банке Таджикистана». Новизна заключается в том, что Национальный банк Таджикистана устанавливает порядок участия кредитных организаций в международных платёжных системах и осуществления трансграничных денежных переводов, а также осуществляет регулирование и надзор за порядком предоставления кредитными организациями платёжных услуг.
Закон посредством поправок к статье 55 и в целях защиты интересов клиентов, установил, что:
-кредитные организации обязаны в соответствии с нормативными правовыми актами Национального банка Таджикистана раскрыть финансовую отчётность, сведения о деятельности и оказании услуг, о структуре собственности (акционерах или участниках, конечных бенефициарах), организационной структуре и структуре управления, соблюдении пруденциальных нормативов, связанных (аффилированных) лицах кредитных организаций и аудиторском заключении за прошлый год;
-при досрочном возвращении клиентом суммы основного долга, кредитная организация не вправе отказать в принятии суммы основного долга. Начисление процентов на оставшийся период и наложение штрафа за досрочное погашение основного долга запрещается.
3. Закон Республики Таджикистан «О внесении изменений и дополнений в Закон Республики Таджикистан «Об инвестициях»
В соответствии с внесёнными изменениями и дополнениями:
- под инвестиционным проектом понимается стратегически важный коммерческий проект, предусматривающий привлечение инвестиций для развития определенной сферы экономики Республики Таджикистан и повышения уровня жизни населения Республики Таджикистан;
- видами активов, вкладываемые в инвестиционную деятельность могут быть не только акции, но и доли в уставном (складочном) капитале;
- инвесторы обеспечиваются не только свободным бесплатным доступом к информации о регистрации юридических лиц, о регистрации недвижимого имущества и сделок с недвижимостью, но и к информациям о выданных лицензиях, разрешительных документах;
- передача инвестором прав и обязанностей по лицензируемым видам деятельности или деятельности, требующей разрешительных документов, осуществляется после согласования с органом, выдавшим лицензию или разрешительные документы, на право осуществления этого вида деятельности.
Согласно статье 22 государство осуществляет информационную, финансовую и имущественную поддержку, включая предоставления государственных натурных грантов инвесторам, другим субъектам инвестиционной деятельности, организациям, осуществляющим страхование кредитов и инвестиций от риска. Государственные натурные гранты могут предоставляться инвесторам Правительством Республики Таджикистан посредством уполномоченного государственного органа в сфере инвестиций в рамках инвестиционных и других договоров. При этом размер государственного натурного гранта, условия использования и передача его в собственность, а также возврат натурного гранта в случае досрочного расторжения договора определяются соглашением между инвестором и уполномоченным государственным органом в сфере инвестиций.
4. Закон Республики Таджикистан «О внесении изменения и дополнений в Таможенный кодекс Республики Таджикистан»
Кодекс дополненстатьей 340(1) согласно которой специальный таможенный платёж является видом таможенного платежа, ставка которого устанавливается Правительством Республики Таджикистан для ввоза и/или вывоза определённых товаров. При этом, в случае определения специального таможенного платежа, другие таможенные платежи, установленные в соответствии с законодательством Республики Таджикистан, не взыскиваются.
5. Закон Республики Таджикистан «О внесении изменения и дополнения в Налоговый кодекс Республики Таджикистан»
Согласно дополнениям к статье 197 Налогового кодекса Республики Таджикистан впредь подакцизными товарами являются ввозимые в Республику Таджикистан готовые ковровые изделия, а также изделия для транспортировки или упаковки товаров из пластмассы: пробки, крышки, колпаки и другие укупорочные средства.
Нарзулло МАХМУДОВ
Источник: журнал Иктисодчи №19, (04) июль-август 2018г.
Лента
11.10.2026 18:10
Путин и Трамп обсудили ситуацию на Украине, в Иране и поставки нефти
Президент России Владимир Путин и президент США Дональд Трамп 9 октября провели телефонный разговор. Об этом сообщили в Кремле, опубликовав заявление Путина после переговоров.
11.10.2026 17:15
Илон Маск заявил о необходимости смены президента на Украине
Американский миллиардер и основатель компании SpaceX Илон Маск заявил, что Украине пора избрать нового президента. Об этом он написал в социальной сети X.
11.10.2026 13:58
Дональд Трамп назначил нового пресс-секретаря Белого дома
Президент США Дональд Трамп сообщил, что назначил пресс-секретарем Белого дома Кэти Захарию.
11.10.2026 13:13
12 человек погибли, 309 получили ранения в результате удара по международному аэропорту Эр-Рияда
В результате удара по международному аэропорту имени короля Халида в Эр-Рияде 10 октября 12 человек погибли, еще 309 получили ранения. Об этом 11 октября сообщило Главное управление гражданской авиации Саудовской Аравии.
11.10.2026 11:13
Президент Казахстана предложил разработать стратегию развития СНГ до 2035 года
Президент Казахстана Касым-Жомарт Токаев выступил на заседании совета глав государств – участников СНГ, сообщила пресс-служба Акорды.
11.10.2026 09:37
В Нью-Йорке начались протесты после стрельбы агента ICE по мужчине с ребенком
В районе Марбл-Хилл на севере Манхэттена 8 октября сотрудники Иммиграционной и таможенной службы США (ICE) выстрелили в 28-летнего мужчину и ранили его, сообщили The Wall Street Journal и CBS News.
10.10.2026 19:26
Президент Кыргызстана предложил ввести единую туристическую визу в Центральной Азии и Азербайджане
Президент Кыргызстана Садыр Жапаров предложил странам Центральной Азии и Азербайджану ввести единую туристическую визу.
10.10.2026 17:15
Украина ударила по второму дата-центру «Яндекса» в России
Украинские беспилотники в ночь на 9 октября атаковали дата-центр «Яндекса» в Калуге
10.10.2026 14:00
США ввели санкции против Международного уголовного суда
Министерство финансов США ввело санкции против Международного уголовного суда (МУС), базирующегося в Гааге. Об этом сообщил госсекретарь США Марко Рубио.
10.10.2026 13:53
Сына экс-президента Кыргызстана приговорили к четырем годам колонии
Первомайский районный суд Бишкека 8 октября вынес приговор по делу о приготовлении к насильственному захвату власти. Среди фигурантов дела — сын бывшего президента Кыргызстана Алмазбека Атамбаева Кадыр Атамбаев и представители партии «Социал-демократы».
10.10.2026 11:43
Иран предложил создать формат «СНГ+1»
Президент Ирана Масуд Пезешкиан предложил создать формат «СНГ+1» для углубления взаимодействия Тегерана со странами Содружества Независимых Государств. Инициатива была озвучена на саммите СНГ. Об этом сообщает пресс-служба Исполнительного комитета Содружества.
10.10.2026 09:44
Страны-участницы ОТГ подписали соглашение о сотрудничестве в космической отрасли
Азербайджан, Казахстан, Турция и Узбекистан 6 октября подписали Рамочный первоначальный контракт по развитию потенциала сотрудничества в космической отрасли в рамках Организации тюркских государств (ОТГ). Об этом сообщается на сайте ОТГ